何があった?
2019年、かんぽ生命の保険契約をめぐり、顧客の意向に沿わず不利益を生じさせた可能性のある乗換契約などが問題になりました。日本郵政グループは、過去5年間に消滅した契約を含む約3,000万件、契約者数で約1,900万人を対象に、顧客の意向に沿わない契約がなかったかを調べる「全契約調査」などを進めました。報告書の印字p.2では、原因分析と改善策の提言に必要な調査はおおむね終了した一方、特定事案調査などはまだ完結していないとされています。
日本郵政、日本郵便、かんぽ生命が設置した特別調査委員会は、関係者649人へのヒアリングに加え、かんぽ生命の商品を扱う日本郵便社員8万9,483人を対象にアンケートを実施し、3万8,839人から回答を得ています。2019年12月18日に公表された報告書は、表紙と目次を含めてPDF全155ページ、本文の印字ページは1-148です。個別の契約だけでなく、不適正な募集方法がどう伝わり、営業目標や手当、管理職、調査、監査の仕組みがどう関わったかまで検証しています。
背景情報:かんぽ生命保険(Wikipedia)
この報告書で気になった12か所
この報告書には、保険の売り方に付いた独特の呼び名、優績者と管理者の力関係、研修や勉強会を通じた手法の伝わり方、数字を追う現場の具体的な証言が数多く残っています。ここでは、顧客被害そのものではなく、問題を生み、広げ、見つけにくくした日常の運用が見える12か所を原文ページ付きで拾います。
『とりあえず2年間だけ』という売り方には、『2年話法』という名前があった
報告書によると、保険料の払込期間が2年だと明言することは避けながら、まず2年間の支払いを強く意識させ、顧客の支払能力を超える高額な契約を勧める募集人が一部にいました。委員会は「2年間」に言及する理由として、契約後2年で料済(保険料の支払いを止め、既に払い込んだ額に見合う保障に減らすこと)への変更が可能になる契約が多かったことと、2019年4月以前は2年を過ぎると募集手当の返納が不要だったことを挙げています。いずれも、委員会が考えられる理由として示したものです。
この売り方には「2年話法」という名前があり、募集人の間で広く認知されていました。
ヒアリングでは、2年目までは契約が残る一方、3年目から5年目に保有率が大きく落ちるため、この手法を多用した募集人は数字からも分かりやすかった、という説明も出ています。
『2年話法』は、ある管理職の説明では40年前から存在していた
委員会は、2年話法のような不適切な話法自体は以前から存在していたものの、金利環境の変化で予定利率が下がり、近年になって問題性が顕在化したと整理しています。
ヒアリングでは、ある金融渉外本部長が、2年話法は40年前から存在していたと述べています。
別の関係者は、高金利だった時代には契約後2年で料済にしても顧客に損失が生じにくかった一方、その後予定利率が下がって事情が変わっても、「昔からの手法」という部分だけが残って使われた、と説明しています。
同行営業で客と話す役を『ずるがしこい奴』と表現する証言。インストラクターには『挙げ屋』という呼び名もあった
ある募集品質指導専門役は、自身が担当した地域で定着していた同行募集について、アポイントや契約後の事務処理を営業能力の低い募集人が担当し、顧客との会話を営業能力のある人が担当する役割分担だったと説明しました。その会話役を表す言葉として、報告書には「ずるがしこい奴」という表現がそのまま載っています。
続く節では、若手や低実績者と同行する営業インストラクターの一部が、自分や郵便局の販売実績を上げる役割も担っていたと記されています。
そうした営業インストラクターは「挙げ屋」とも呼ばれ、訪問した局の販売実績を上げることを期待されていました。
委員会は、一部のインストラクターが使った不適切な勧誘方法を、同行した募集人が模倣し、手法が伝わることもあったとしています。
関係者の説明(報告書より)
同行募集を行っていた地域の営業方法について、募集品質指導専門役が説明した内容(原文・抜粋)
募集人2人で対応するため、月額2から3万円の保険料の契約では目標額に足りず(2人で分けると1人当たりの実績が1から1.5万円になってしまう。)、一契約当たりの保険料額を高くしなければならない。そこで、お客さまに高い保険料の契約に加入してもらえるように、2年話法等を用いることが必要となった。こうして、2年話法等の不適正募集が広がっていった。支社は、このような手法でも営業目標を達成すれば、結果を褒め称えてきた。
不適切な売り方を教わった機会に『会社主催の研修』を挙げた人が約45%いた
募集人アンケートで「不適切な勧誘の手法や手続を教わったことがある」と答えた人に、その相手や機会を尋ねたところ、「会社主催の研修」は9,016人、「職場の勉強会」は8,351人、「自主勉強会」は8,331人でした。
この設問の回答者に占める割合では、「会社主催の研修」が約45%、「職場の勉強会」と「自主勉強会」がそれぞれ約42%でした。
ここでいう約45%は募集人全体に占める割合ではありません。また報告書の注記では、「会社主催の研修」には、その機会に開かれた私的な会合などが含まれる可能性があるとされています。ヒアリングには、研修後の懇親会で不適切な方法が共有されたという説明や、非公式な自主研で実際の募集活動の「生の話」を聞いたという説明もあります。
年間数千万円を売る優績者が、新人に『2年話法』を教えていたという証言
委員会は、不適切な勧誘方法が職場内だけでなく、地域をまたぐ人的なつながりや、全国の優績者が集まる会議などを通じて共有され、各地へ持ち帰られることもあったとしています。
ある募集人は、年間数千万円の販売実績を持つ優績者が新入社員に2年話法を教え、自分も「こうした売り方をしないと優績者にはなれない」という趣旨の指導を受けたと述べています。
ここは、委員会が全ての優績者について認定した事実ではなく、手法がどう伝わったかを示す具体的なヒアリング供述として掲載されたものです。
営業目標を達成してくれる高実績者に、管理者が強く出られないことがあった
委員会は、一部の管理者が高実績者による不適正な募集を認識しながら、郵便局や支社の営業目標を優先し、募集品質について実効的に指導せず、むしろ厚遇する傾向があったとしています。
営業目標を高実績者に依存する局では、その高実績者が上長である金融渉外部長以上の発言力や影響力を持つこともあったと、委員会は認めています。
ヒアリングでも、局長が営業成績を上げる社員に頼り、その社員の問題行為を制御できないことがあるという説明や、管理者が高実績者に強く出られず、問題を深追いしないという説明が掲載されています。
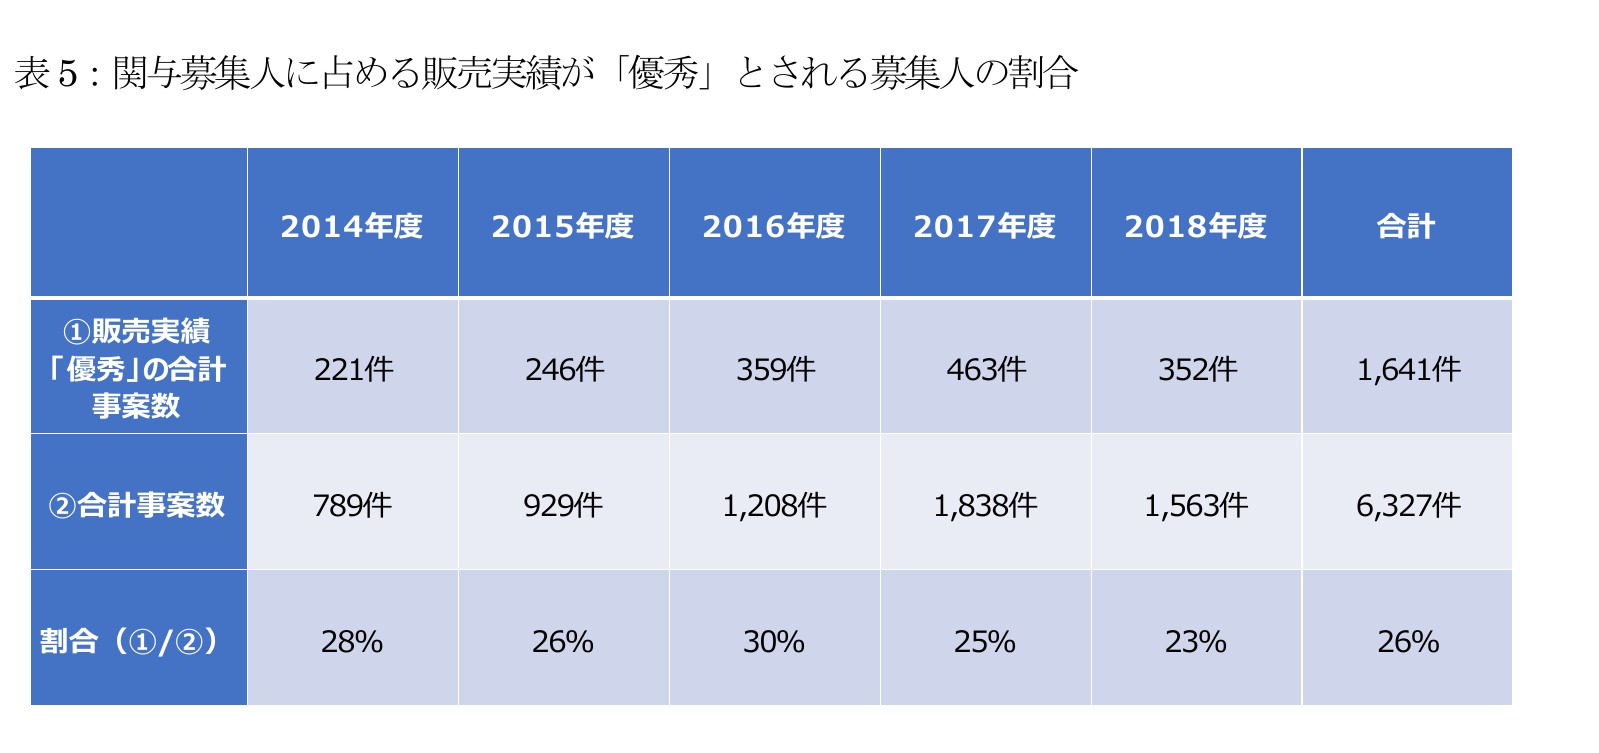
委員会が分析した「違反疑い事案」6,327件のうち、販売実績が「優秀」とされた募集人の関与は1,641件(約26%)。そうした高実績者は、5年間の平均では全募集人の約1.4%でした。これは疑い段階の集計であり、違反が確定した件数ではありません。
『1000万円プレーヤー』になった後、生活水準を下げにくいという説明
高実績者が不適正募集を行う動機を尋ねたヒアリングでは、営業手当と生活設計の関係が具体的に語られています。
募集人経験者は、営業手当が多く付き「1000万円プレーヤー」になると、翌年以降に生活水準を下げにくく、同程度の収入を維持したい心理が働くと説明しました。
別の募集品質指導専門役は、100万円単位の手当を受ける優績者には、それを前提に生活設計をし、自宅や自動車のローンを組んでいる人も多かったと述べています。これらはいずれもヒアリングでの説明です。
朝礼で低実績者を名指しし、『寄生虫』と叱責することがあったという証言
高実績者ではない募集人が不適正募集に向かう動機についても、厳しい営業指導に関する供述が載っています。
ある募集人経験者は、支社の課長が朝礼などで低実績者を全員の前で名指しし、「寄生虫」と叱責することがあったと述べています。
同じ供述では、その場で泣き出す社員や、それを理由に退職した社員もいたと説明されています。これは特定の募集人経験者の供述であり、全社的に同じ指導が行われていたと委員会が認定した記述ではありません。
夜8時、9時まで居残り。成績が悪ければ朝礼で謝らせるという証言もあった
委員会は、営業目標必達主義を背景にした厳しい推進管理の中で、「恫喝指導」と称される行き過ぎた指導や、成績の悪い募集人への叱責が行われることもあったとしています。
ヒアリングには、低実績者を夜8時や9時まで居残りさせ、朝礼では局の目標達成を妨げているとして、皆に謝るよう求めたという供述があります。
別の募集人は、販売実績が上がらない理由を詰問する一方で改善策は教えない指導だったと説明しています。また、郵便局が目標未達だと管理者が支社に叱られ、その管理者から募集人へ「何とかしろ」と求められる流れを説明した供述も掲載されています。
調査が『言った・言わない』になれば、否定すれば処分されにくいと教えられたという証言
委員会は、従来の不適正募集調査が募集人本人の自認に過度に依存し、本人が否定した場合には不適正募集と認定しないことがあったため、問題が矮小化されたと指摘しています。
その環境について、ある募集人は、証拠がなく「言った・言わない」になれば否定してしまえば処分されない、という趣旨の指導を金融渉外部長から受けたと述べています。
別の関係者からは、不適正募集の疑いがあっても明確な違反と認定できなければ処分できず、そのまま表彰対象になることもある、という説明も出ています。前者はヒアリング供述、募集人の自認に過度に依存していたという点は委員会の原因分析です。
『前3後6』というルールなら、『前4後7』で判定の外に出すという発想
乗換契約には、旧契約の解約と新契約の時期によって乗換えとして扱う判定期間が設定されていました。「前3後6」は、新契約の契約日の前3か月から後6か月までの間に旧契約の解約などが行われる場合を指します。委員会は、乗換契約に関する社内ルールに不明確な点があり、形式的な運用やルールの潜脱を招いたと分析しています。
ヒアリングでは、判定期間が「前3後6」なら、「前4後7」で契約すれば乗換扱いにならず、販売実績も手当も全額得られるため、許された行為だという意識が生まれたのではないか、という説明がありました。
不適正募集の調査態勢を監査する予定だった。被監査部門が多忙で年度内に終わらなかった
かんぽ生命の内部監査部は、2018年度の重点項目の一つに「適正な保険募集管理態勢の確立」を掲げ、不適正募集の調査解明態勢などを検証するテーマ監査を予定していました。背景には、乗換契約の発生率が増え、既存の対策では防げない課題があるのではないかという問題意識もありました。
ところが、この内部監査は、被監査部門である募集管理統括部が多忙であることを理由に2018年度内に終了できず、2019年度も継続することになりました。
内部監査に携わる社員からは、監査が事務上の不備などを確認する準拠性監査にとどまり、不適正募集のような事象を監査で見つけるのは難しいという声も寄せられています。
報告書が指摘した背景
委員会は、営業目標の達成を適正募集の確保より優先させる管理、新規契約の獲得に偏った手当、募集人本人の自認に過度に依存した調査を、不適正募集を助長した要因として挙げています(印字pp.104-107/PDF物理pp.111-114)。
この記事の訂正
付箋05では、新人に2年話法を教えていたという説明と、供述者自身が受けた指導を区別しました(p.97)。付箋12の内部監査担当者の声を「関係者の説明」に分類しました(p.121)。冒頭には、報告書提出時点で特定事案調査などが未完了だったことを補い(p.2)、料済と乗換判定期間の説明にも根拠ページを追加しました(p.68、48)。