何があった?
東芝では2015年、工事進行基準、映像事業の経費計上、パソコン事業の部品取引、半導体在庫の評価などをめぐって、不適切な会計処理が長期間続いていたことが第三者委員会の調査で明らかになりました。報告書の年度別修正額によると、第三者委員会の調査対象範囲における税引前損益の要修正額は、2008年度から2014年度第3四半期までの累計でマイナス1,518億円とされています。
第三者委員会は役職員210人へのヒアリング、関係資料の検証、デジタル・フォレンジックなどを行い、個々の会計処理だけでなく、経営トップからの「チャレンジ」、C/O(キャリーオーバー)と呼ばれた損益調整、経理・監査機能、企業風土まで検証しました。調査報告書自体は2015年7月20日付で、東芝は翌21日に全文を公表しています。全文公表資料は303 PDFページです。
背景情報:東芝(Wikipedia)
この報告書で気になった12か所
この報告書を読むと、不適切な会計処理が単発の判断ではなく、独特の言葉と管理方法を持つ運用として組織内に入り込んでいたことが見えてきます。ここでは、四半期末直前の利益改善要求から、C/Oの「借金」「返済」、公表値とは別の実力値、経理部や監査委員会の役割、そして第三者委員会が最後に指摘した企業風土まで、12か所を拾います。
『やり直し』の1週間後、残り3日で120億円の利益改善を求められた
2012年9月、PC・映像事業を抱えるDS社は、上期の営業損益が悪化する中で80億円の改善策を報告しました。しかし9月20日の社長月例では、その内容では足りないとして再検討を求められます。
1週間後の9月27日、業績見込みはさらに悪化していました。そこで求められたのが、第2四半期末まで残り3日の時点から120億円の営業利益改善を検討することでした。検討結果は翌日に報告するよう求められています。
四半期末まで残り3日の時点で、120億円の利益改善を求められました。
第三者委員会は後の原因分析でも、このように通常の営業努力では対応が難しい時期に強い利益改善要求が設定されていたことを取り上げています。
事業撤退まで示しながら利益改善を要求し、『脅しではない』とも伝えていた
2013年8月、映像事業などの損益が改善しなければ、日本を含む世界の事業から撤退する可能性まで示した連絡がありました。その直後には、これは脅す意図ではないという趣旨も付け加えられています。
翌月には、テレビ事業の下期黒字化を公に約束したとして、利用できる施策を尽くして達成するよう求める連絡も残っています。
事業撤退の可能性まで示しながら、黒字化を強く求める連絡が続いていました。
委員会は、こうした要求を、映像事業に対する業績プレッシャーが強まっていった具体例として整理しています。
利益をよく見せる施策はC/Oと呼ばれ、その定義には『会計上不適切』が入っていた
映像事業では、費用を後ろへ送ったり、収益を先に計上したりして当期の見かけ上の利益を増やす各種の損益調整策を、広くC/Oと呼んでいました。
2011年、経理部門などがC/Oの定義を整理しようとした際には、「費用の繰延べまたは収益の先取りによって翌期以降の損益に影響すること」と、会計上不適切な処理であること、という2条件を前提に議論していました。
C/Oの定義を検討した時点で、会計上不適切な処理であることが条件に含まれていました。
委員会は、C/O残高として管理されていたもののほとんどが、実際にも不適切な会計処理だったと認定しています。
C/O残高は『借金』。減らすことは『返済』と呼ばれていた
C/Oで当期の利益をよく見せても、その影響は翌期以降の損益悪化として返ってきます。そのため、社内ではC/O残高に借入れを思わせる呼び名が使われ、C/Oを減らすことも返済になぞらえていました。
2011年11月の社長月例資料には返済計画があり、優先順位まで設定されていました。最優先は、監査対応が必要なC/Oでした。
C/O残高は「借金」、それを減らすことは「返済」と呼ばれていました。
単なる俗称ではなく、残高と返済計画を持つ管理対象として扱われていたことが分かります。
社長向けの資料には、Buy-SellとFOB-UPを『黒に近いグレー』とする記載があった
C/Oの一つには、海外子会社との取引価格を期末に調整するFOB-UPなどがありました。2012年7月の社長施策フォロー会向け資料では、Buy-SellとFOB-UPについて、その適切性に強い疑義があることを示す表現が記載されていました。
別の資料には、ある対策を問題ありと判定したため実施しなかったことや、事前監査で指摘され実施しなかったこと、「悪い在庫」といった記載もあります。
経営トップ向けの資料には、Buy-SellとFOB-UPを「黒に近いグレー」とする記載がありました。
委員会は、こうした資料が経営トップの出席する会議に繰り返し提出されていたことも、認識状況を検討する材料にしています。
業績は『公表値』と、C/Oの効果を除いた『実力値』の二本立てで管理されていた
映像事業では、C/Oによる損益改善効果を含む公表値とは別に、その効果を取り除いた数値も管理していました。第三者委員会は、こうした損益管理を二重の基準による管理として説明しています。
社長月例などではC/O残高とあわせて、C/Oの効果を除いた数値も報告されていました。
社内では、公表する数字とは別に、C/Oの効果を除いた「実力値」を持っていました。
C/Oを単に会計処理として実施していたのではなく、その効果を除けば業績がどう見えるのかまで別管理していたことが分かります。
止めるはずの経理部から、C/Oを最大化するよう求める連絡が送られていた
本来、経理部には事業部門から独立して会計処理をチェックする役割が期待されていました。しかし委員会は、不適切なC/Oに対するけん制機能が働かなかっただけでなく、経理部が徐々に積極的な役割を担うようになったと評価しています。
2013年1月には、DS社の経理部長から各事業部長へ、FOB-UP以外の項目についてC/Oをさらに増やせないか再検討するよう求める連絡が送られていました。同年8月には、報告済みC/Oの外に「Hidden」(隠れた額)があるという社内連絡も残っています。
不適切な処理をけん制する立場の経理部から、C/Oの最大化を求める連絡が出ていました。
委員会は、遅くとも2012年以降、経理部自身が不適切C/Oの項目を検討・提案し、監査法人への説明方法まで検討していたとしています。
海外子会社は『abnormal(通常と異なる)な処置』ではないかと確認した。それでも実施された
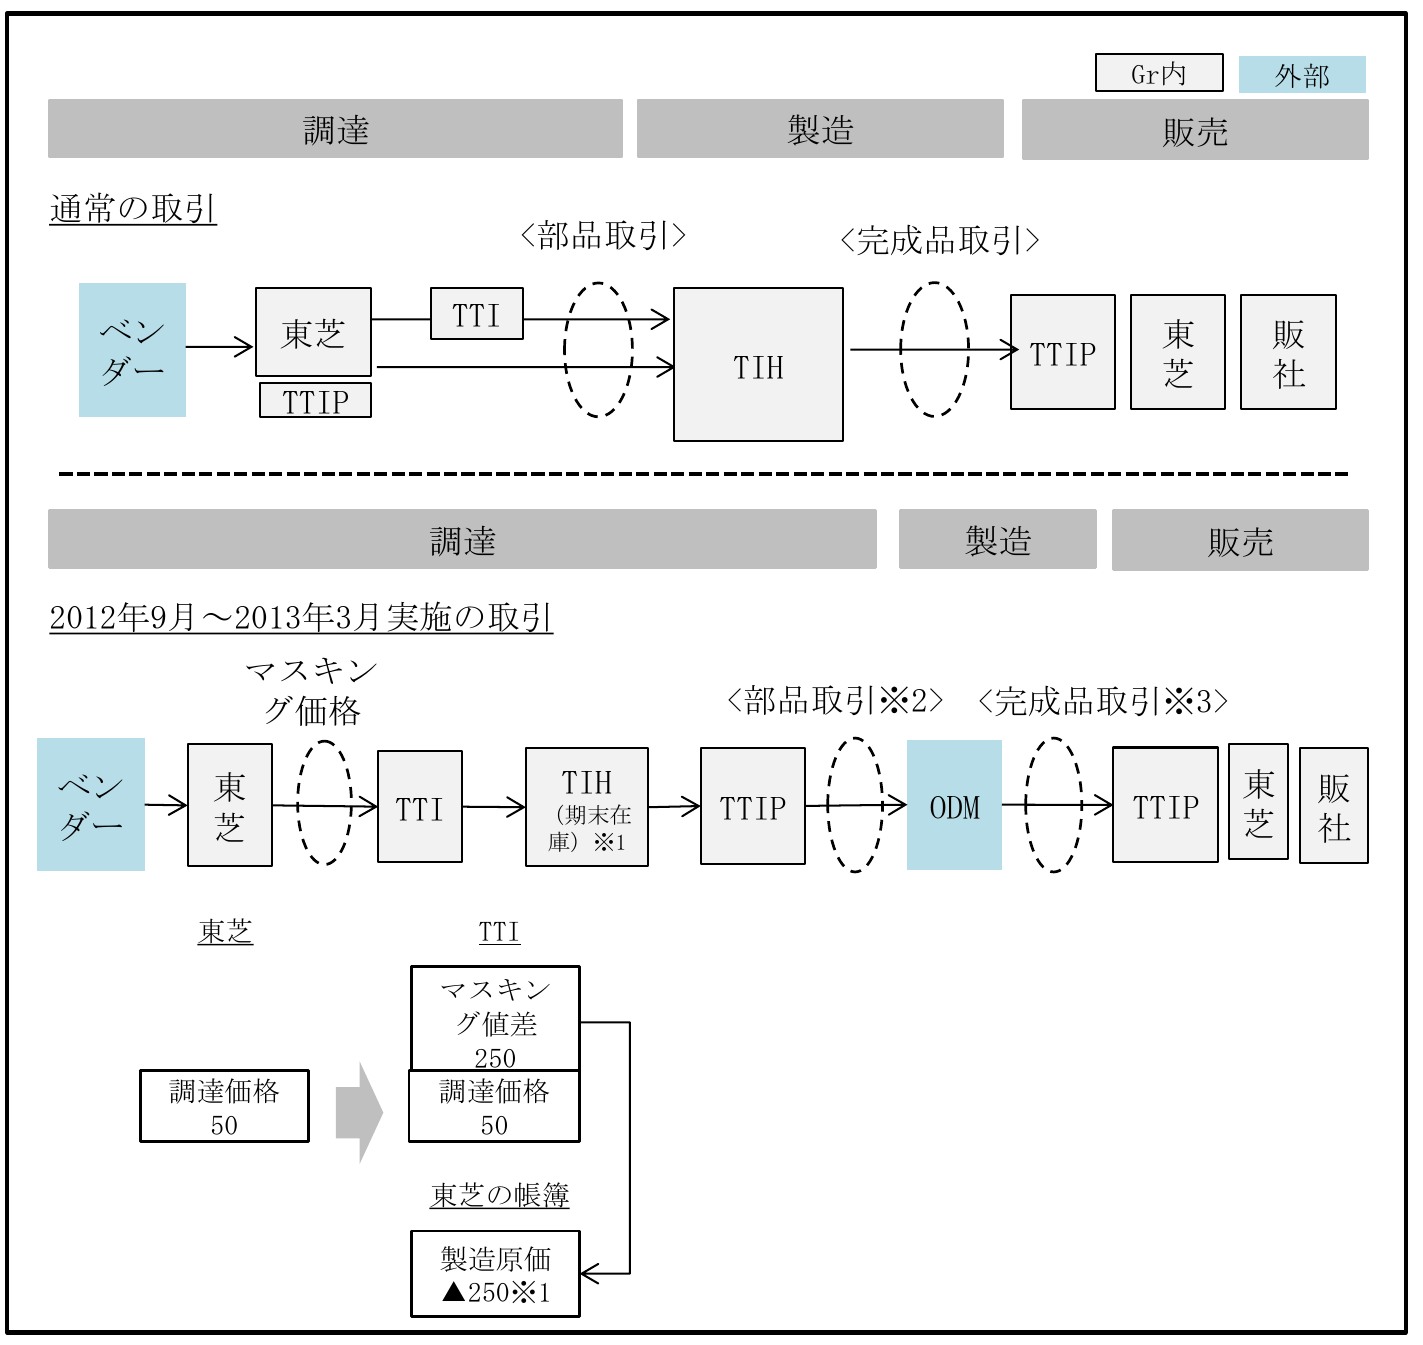
2012年12月、PC事業では利益改善のため、調達価格を上回る「マスキング価格」で海外子会社へ部品を販売する取引が指示されました。委員会は、東芝の100%子会社にこの価格で販売する必要はなかったとしています。
指示を受けた海外子会社側は、通常とは異なる処置ではないか、グループの会計処理に疑義を持たれないか、問題が起きた場合まで覚悟した指示なのか、と懸念を示しました。それに対してDS社経理部長は、上位役員にも監査リスクを説明済みだとして実施を求めます。
海外子会社から会計上の疑義を指摘され、監査リスクも認識したうえで取引は実施されました。
取引は実行され、委員会は2012年度第3四半期に推計34億円の見かけ上の利益が増えたとしています。
社長からCFOへ『極秘の相談』。減らす予定のBuy-Sellをもう一度増やそうとした
2013年、PC事業では、それまで膨らませてきたBuy-Sellによる見かけ上の利益を減らしていく方向が検討されていました。
ところが、当時の社長は最高財務責任者(CFO)へ秘密扱いの相談として、これまでの方針とは異なるものの、Buy-Sellによる「借金」を少し増やして損益を改善したいという案を持ちかけています。CFOは、社長が決断すれば従う一方、自身は増加に反対だと回答しました。
減らしていくはずのBuy-Sellについて、社長からCFOへ再び増やす案が持ちかけられていました。
委員会はこのやり取りなどから、社長がBuy-Sellによって見かけ上の利益が増えることを認識していたと判断しています。
報告書に記録された「極秘の相談」
そこで相談です。これまでの方針とは少し異なりますが、少しバイセル借金を増やして、何が何でも DS 社を▲99 までに止めたいと思っています。
田中久雄 P が決断された場合は、100%従いますし、ベストを尽くしますが、私はバイセルを増やすことは反対です。
C/Oを把握していたCFOが、後に監査委員長になっていた
2011年6月から2014年6月までCFOを務めた人物は、映像事業のC/Oについて相当程度詳しく把握していたと委員会は認定しています。
その人物は2014年6月に監査委員会の委員長へ就任しました。しかし就任後、不適切なC/Oを問題として指摘することはありませんでした。
C/Oを詳しく把握していたCFOが、その後それを監査する側の委員長になりました。
委員会は、自らCFOとして黙認していたC/Oを後に監査する形になったことが、監査委員会の内部統制が機能しなかった一因だと評価しています。
委員会は、上司の意向に逆らえない企業風土があったと指摘した
報告書の総括では、個々の会計処理を超えて組織文化そのものが問題として取り上げられています。
委員会によると、重要な会計処理では、正式な会計規程に従って処理する前に、順番に上位者の承認を取るという事実上のルールが存在しました。その途中で承認が得られなければ、本来規程上行うべき会計処理そのものが実施されない場合がありました。
明文化された会計ルールより先に、上司の承認が事実上必要となる運用が存在していました。
委員会は、こうした運用の背景に、上司の意向に反する行動を取りにくい企業風土があったと分析しています。
再発防止策には、そのまま『チャレンジ』の廃止が入った
第三者委員会は再発防止策として、予算制度そのものにも踏み込みました。目標設定自体を否定したのではなく、企業の実力を超えた予算を前提にし、四半期末近くになって通常の営業努力では達成が難しくなっても必達目標として押しつける「チャレンジ」を問題視しています。
第三者委員会の再発防止策には、「チャレンジ」の廃止そのものが盛り込まれました。
委員会は、予算や長期経営計画を企業の実力に見合う実現可能で合理的なものにし、当期利益だけを優先する考え方から長期的な視点へ転換することを提言しています。
報告書が指摘した背景
第三者委員会は、今回の不適切な会計処理の直接原因として、経営トップらが関与する組織的な行動、達成可能性を超えた当期利益の上積み、当期利益至上主義と予算達成への強いプレッシャー、上司の意向に逆らいにくい企業風土、適切な会計処理への意識・知識不足などを挙げています。
さらに間接原因として、カンパニー側とコーポレート側の内部統制、取締役会の監督、監査委員会の監査機能が十分に働かなかったことを指摘しました。業績連動報酬が目標達成への圧力につながった可能性、財務・経理部門の仲間意識から是正が難しかったとの推測、内部通報制度の活用不足も挙げています。
会計監査人が不適切な処理を見抜けなかった事情も検討していますが、監査全体の妥当性を評価する調査ではないと断っています。
今回の12か所を通して見えるのは、単に高い業績目標があったというだけではありません。C/Oには残高管理があり、「借金」「返済」という言葉が使われ、公表値とは別の実力値まで管理されていました。そして、本来けん制する側の経理部や監査機能も十分に止められませんでした。報告書の付箋では、確認された事実と第三者委員会の評価を混同しないようにしながら、原文に戻れる形で紹介します。
この記事の訂正
冒頭の1,518億円の調整額は2014年度全体ではなく第3四半期までの集計と訂正しました。付箋08は「部品供給が不要」ではなく、完全子会社へ調達価格を上回るマスキング価格で供給する必要がないとの指摘に修正しました(p.210、229–230)。付箋01の参照p.276をp.236へ、付箋05の会議名を社長施策フォロー会へ、付箋12の「中期計画」を「長期経営計画」へ訂正しました。結語では会計監査人に関する調査範囲も明確にしました。原典PDFの埋め込みが配信元により禁止されているため、出典リンクは該当ページを別タブで直接開く方式へ変更しました。